¿Has visto anuncios de casas nuevas que ofrecen una tasa reducida los primeros dos años o un pago mensual más bajo al cerrar? Esa estrategia se llama buydown de tasa y consiste en pagar una cantidad por adelantado para bajar el interés de tu hipoteca. En esta guía te explico qué son los puntos de descuento, cómo funciona un buydown 2-1 y cuándo vale la pena usarlo en Las Vegas.
Lo digo desde la experiencia: cada dólar cuenta cuando construyes tu futuro. Independiente desde los catorce años y madre soltera que se pagó la universidad, sé que entender los números es la diferencia entre un pago que desvela y uno que da tranquilidad. Con las tasas fijas a 30 años rondando el 6.5% en el valle, vale la pena conocer cada herramienta legítima para bajar tu mensualidad.
¿Qué Son los Puntos de Descuento?
Un punto de descuento cuesta el 1% del préstamo y suele reducir tu tasa alrededor de un cuarto de punto de forma permanente. En un préstamo de $450,000, un punto son $4,500; si tu tasa baja de 6.5% a 6.25%, tu pago mensual baja unos $70. La pregunta clave es cuántos años piensas vivir en la casa: si te quedas más de cinco o seis, los puntos casi siempre se pagan solos; si piensas mudarte en dos o tres, probablemente sea mejor guardar ese dinero.
¿Cómo Funciona un Buydown 2-1?
El buydown 2-1 es temporal y muy popular en construcción nueva: el primer año pagas una tasa 2% menor, el segundo año 1% menor, y del tercero en adelante pagas la tasa completa. Sobre un préstamo de $450,000 a 6.5%, pagarías alrededor de $2,280 al mes el primer año en lugar de $2,844, y cerca de $2,556 el segundo. El ahorro acumulado en dos años supera los $10,000, que es aproximadamente lo que suele costar el buydown. Es ideal si tu ingreso va a crecer o si quieres unos primeros años más cómodos.
¿Quién Puede Pagar el Buydown?
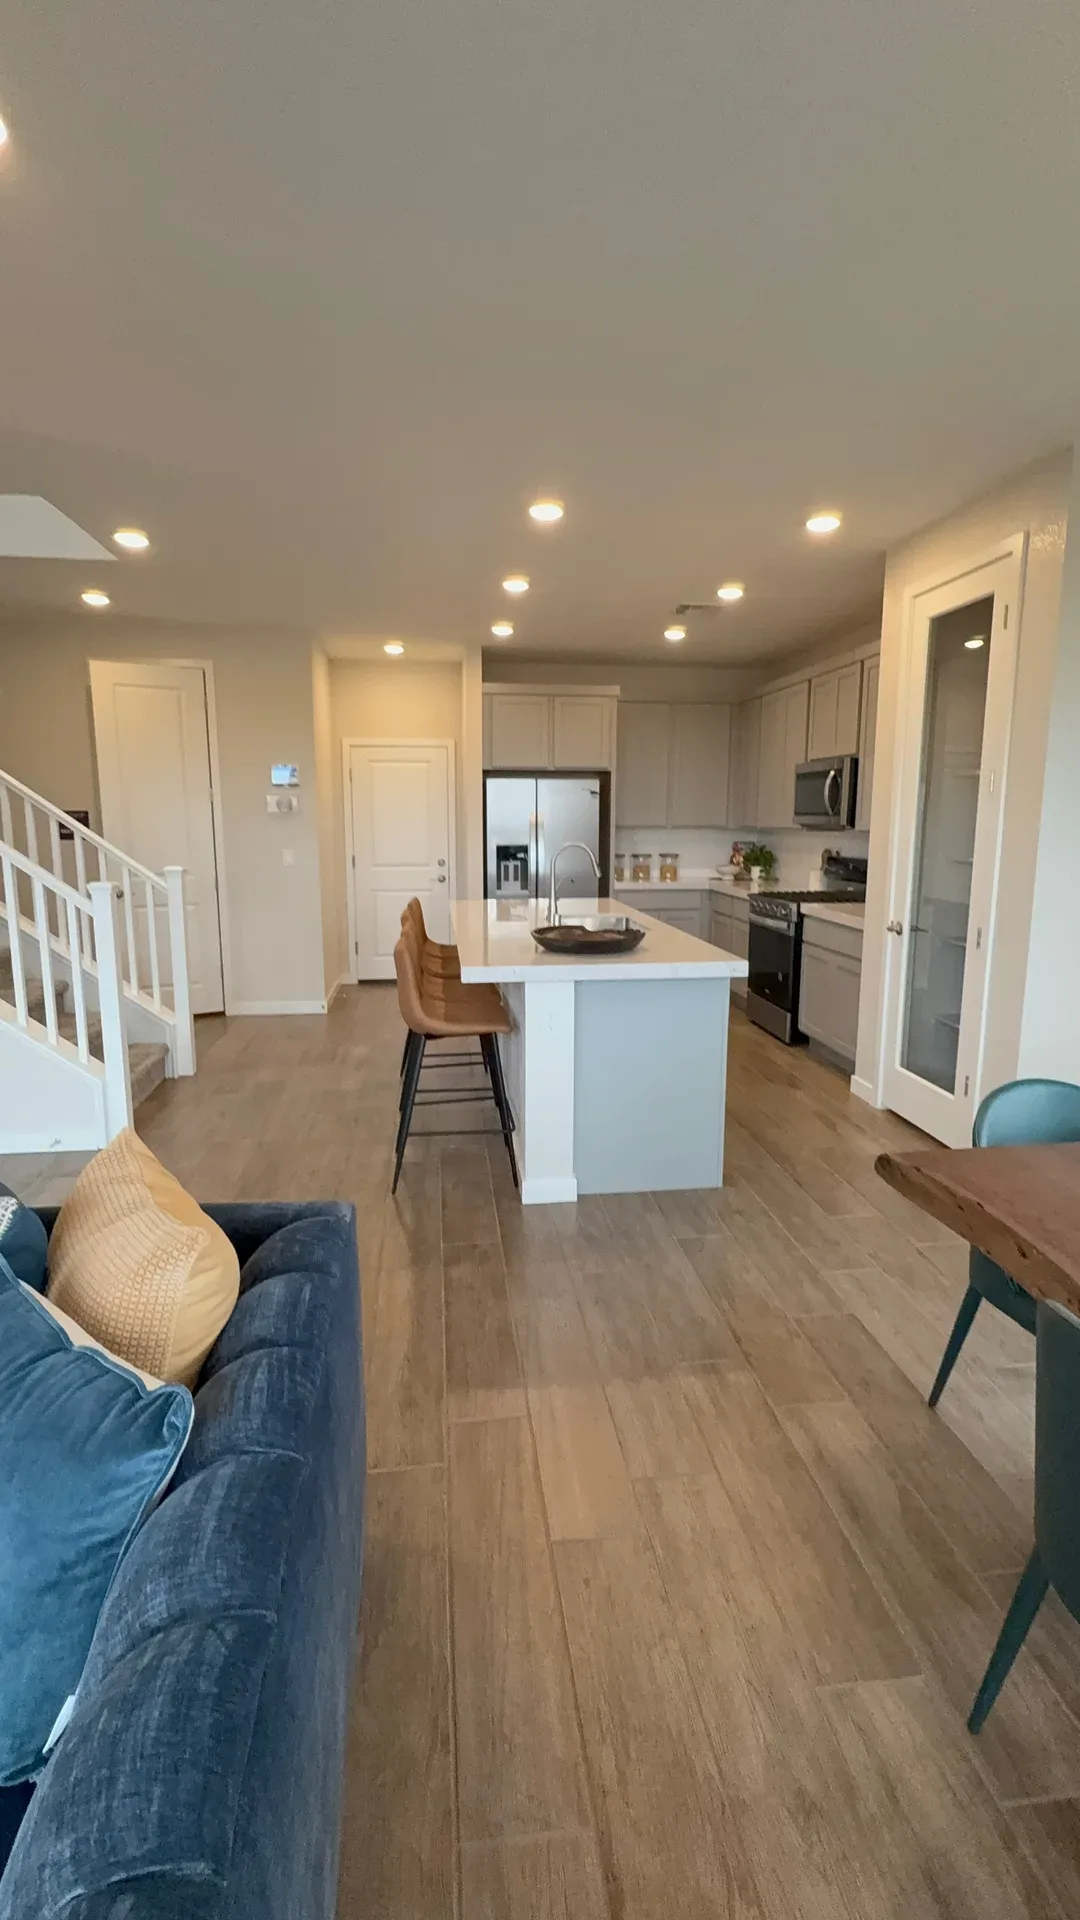
El buydown lo pagas tú, el vendedor o el constructor. En el Valle de Las Vegas no es raro que los constructores ofrezcan incentivos de este tipo para mover sus inventarios, como en las aldeas más nuevas de Summerlin (89135, 89138), Henderson (89002, 89052), Mountain's Edge (89178), Aliante (89084) y el noroeste (89131, 89149). Si ves casas nuevas, revisa con calma los números del centro de ventas: el precio, el incentivo y el pago real cuando el buydown termine. Yo te ayudo a comparar antes de firmar nada. Mira los listados actuales en estas áreas y filtra por tu presupuesto: Buscar casas en el Valle de Las Vegas.
¿Cuándo Vale la Pena Usar un Buydown?
- Puntos de descuento: valen la pena si piensas quedarte más de cinco años y quieres un pago estable y más bajo durante toda la vida del préstamo.
- Buydown 2-1: conviene si quieres entrar con un pago cómodo y esperas que tu ingreso crezca en los primeros años.
- Punto de equilibrio: si podrías vender o refinanciar pronto, pagar de tu bolsillo puede no alcanzar a recuperarse. Pide siempre el pago mensual con y sin buydown para comparar.
Cada zona del valle tiene su propio rango de precios, y un buydown rinde distinto según la casa. Me encantaría revisar tus números contigo y decirte con honestidad si vale la pena. El buydown correcto se elige con información, no con prisa.
Hablemos de tu pago mensual antes de firmar.
Sin presión, solo números claros: cuánto pagarías con y sin buydown, y qué conviene más según tu plan de vida.