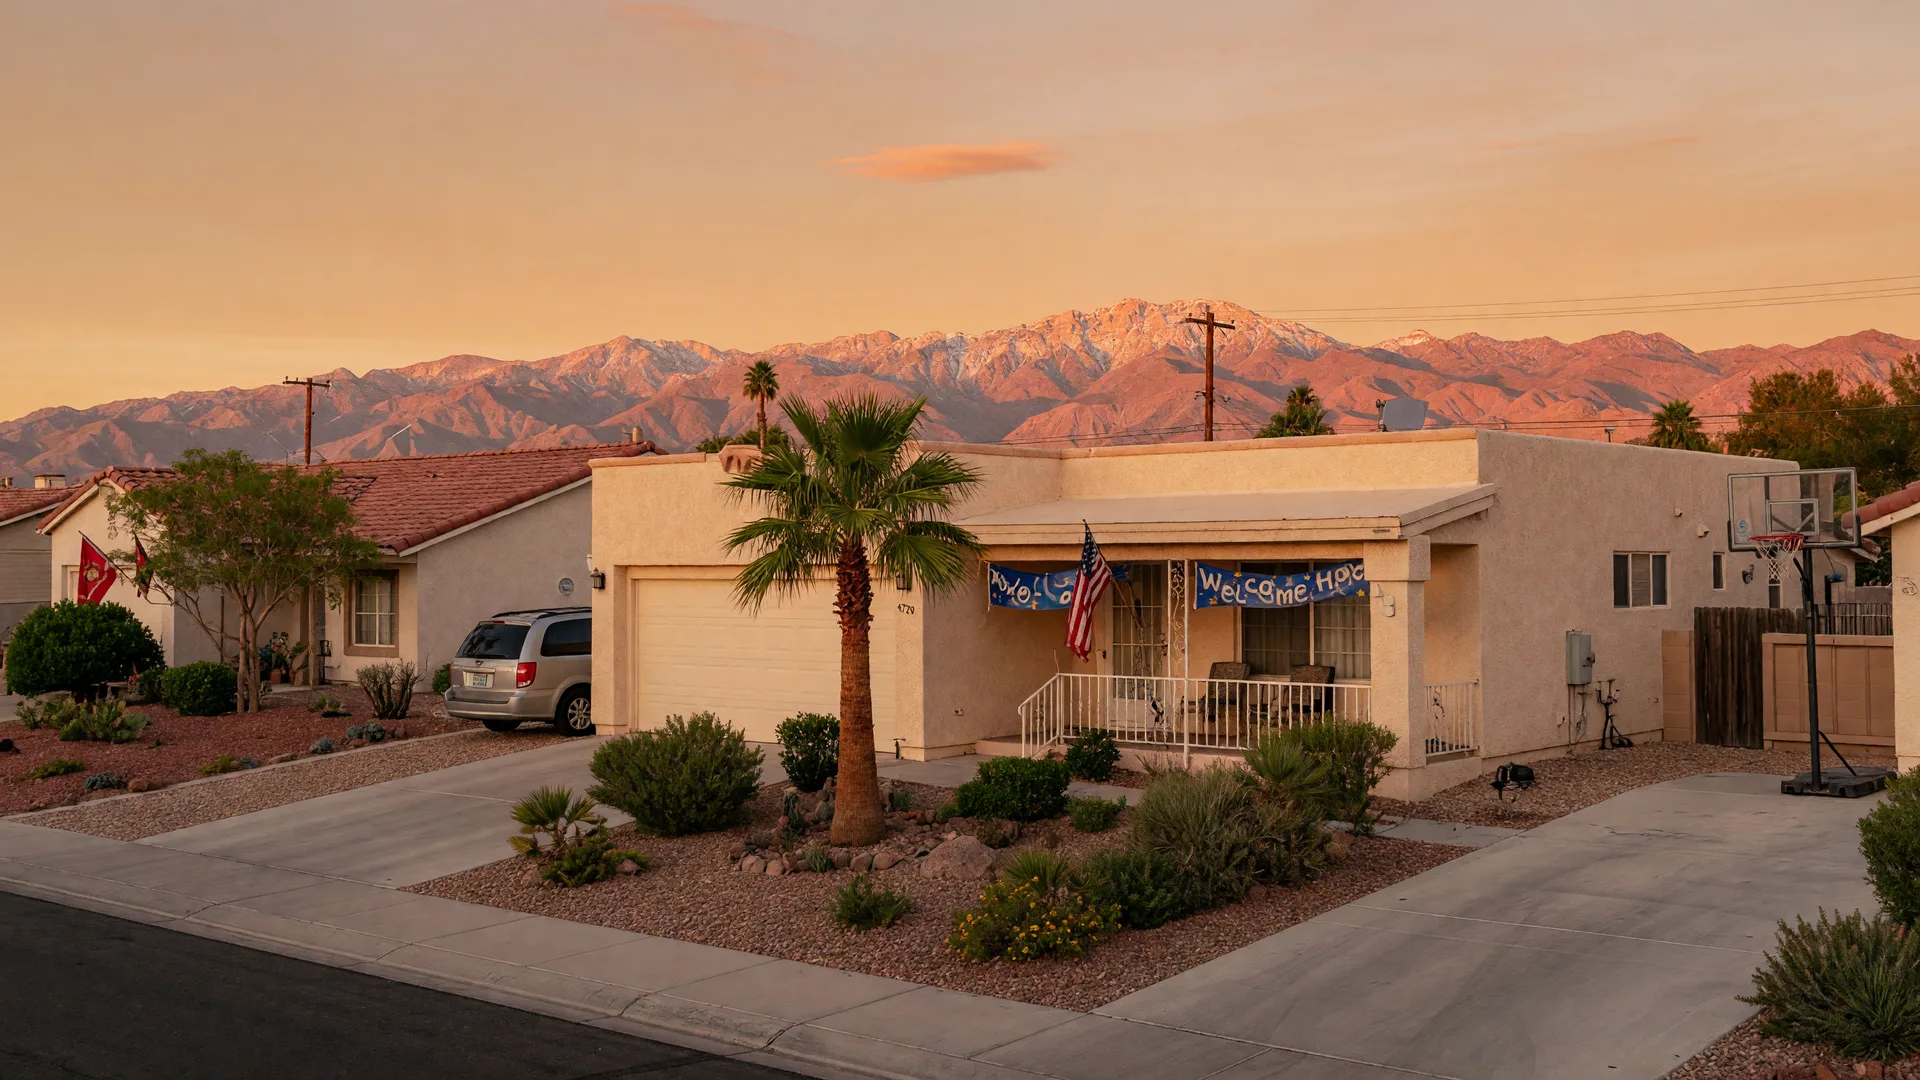
Para los hombres y mujeres que han servido a este país, el préstamo VA es una de las herramientas financieras más poderosas que existen, y en el Valle de Las Vegas abre la puerta a ser dueño de casa sin pago inicial y sin seguro hipotecario privado. Esta guía en español te explica qué ofrece el préstamo VA, cuánto cuesta la tarifa de financiamiento en 2026 y cómo las familias militares pueden usarlo cerca de Nellis Air Force Base o en cualquier rincón del valle.
Sé lo que cuesta cada logro. Independiente desde los catorce años y madre soltera que se pagó la universidad, entiendo que una casa es la base de la seguridad de tu familia. Acompañar a veteranos y militares desde la primera conversación hasta la firma es uno de los momentos más gratificantes de mi trabajo.
¿Quién Califica para un Préstamo VA?
La elegibilidad la define el Departamento de Asuntos de Veteranos, no el prestamista. Los veteranos de servicio activo suelen necesitar al menos 90 días continuos, los miembros de la Guardia Nacional y la Reserva generalmente califican tras seis años, y muchos cónyuges sobrevivientes también son elegibles. Esto importa mucho aquí: Nellis Air Force Base está al noreste del valle, y Creech Air Force Base queda a una distancia razonable del noroeste de Las Vegas. El préstamo es solo para residencia principal, aunque comprar un dúplex, tríplex o cuádruplex y vivir en una unidad sí está permitido.
¿Qué Hace Diferente al Préstamo VA?
- Cero enganche. Con la elegibilidad completa, compras sin pago inicial.
- Sin seguro hipotecario privado (PMI). Nunca pagas esa prima mensual, aunque no des enganche.
- Tasas competitivas. Por lo general, las tasas VA igualan o mejoran las convencionales y no tienen penalidad por pago anticipado.
- Tasación amigable para el comprador. La tasación VA revisa la salud y la seguridad de la casa, además de su valor.
- El beneficio se repite. Al vender o pagar el préstamo, tu elegibilidad se restaura para el futuro.
La Tarifa de Financiamiento del VA
La tarifa de financiamiento es el costo único que mantiene vivo el programa y reemplaza el peso del enganche y del PMI. Para una primera compra con menos de 5% de enganche, la tarifa es 2.15% del monto del préstamo: en una casa de $450,000 eso equivale a unos $9,675, y por lo general se puede incluir dentro del préstamo. Si pones entre 5% y 9.99%, la tarifa baja a 1.5%, y con 10% o más, cae a 1.25%. En un segundo uso con menos de 5% es 3.3%, y un refinanciamiento VA IRRRL lleva 0.5%.
Hay dos buenas noticias: la tarifa se elimina por completo para los veteranos que reciben compensación por una discapacidad relacionada con el servicio, y algunos cónyuges sobrevivientes también califican para la exención. Confirma el monto exacto con tu prestamista y con tu asesor fiscal.
¿Tiene un Límite de Precio?
La preocupación más común es un tope de precio, y aquí hay buenas noticias. Los veteranos con elegibilidad completa no tienen límite de préstamo VA, y el tamaño del préstamo lo determina tu ingreso, tu deuda y tu crédito. El límite solo aparece cuando ya usaste parte de tu beneficio: en ese caso, se calcula sobre el límite del condado, que para 2026 es $832,750 en la mayoría de los condados de Nevada, incluido Clark, con un tope mayor de $1,249,125 en áreas de alto costo. En la práctica, la mayoría de las compras VA en el Valle quedan cómodamente dentro de estas cifras.
Excelentes Vecindarios para Familias Militares
Las familias militares suelen buscar donde el trayecto al trabajo funcione y los patios den espacio para la vida real. El noroeste de Las Vegas (89129, 89131) es un favorito para quienes trabajan en Nellis, con construcción reciente y un camino directo al noreste. Henderson (89052, 89012) atrae a las familias que quieren parques, escuelas y comunidades planificadas. Summerlin (89135, 89138) ofrece sus famosos senderos y pueblos arbolados. Aliante (89084) y Mountain's Edge (89178) entregan la mejor casa por tu dinero, y ambas tienen excelentes redes de parques. Cuando estés listo para ver lo que califica en tu área, revisa los listados actuales: Buscar casas en el Valle de Las Vegas y filtra por código postal, precio y las características que tu familia necesita.
Cómo Funciona el Proceso, Paso a Paso
- Obtén tu Certificado de Elegibilidad. Tu prestamista puede gestionarlo en minutos.
- Consigue una preaprobación con un prestamista con experiencia en VA. Verás tu tasa, la tarifa estimada y un pago mensual que puedes presupuestar al dólar.
- Elige un agente que conozca el préstamo VA. Puedo revisar las cuotas de HOA, las políticas de mascotas y los vecindarios donde el beneficio es más fácil de usar.
- Haz tu oferta y ordena la tasación VA. El tasador confirma el valor y que la casa cumpla los requisitos mínimos de propiedad.
- Cierra. La tarifa se incluye en el préstamo o se paga por separado, y el título entrega las llaves.
El préstamo VA no es un secreto complicado: es un beneficio que ganaste con años de servicio. Cero enganche significa que tus ahorros quedan disponibles para inspecciones, el depósito de garantía, la mudanza y los muebles que mereces. Me encantaría revisar los números contigo, con calma y sin presión. Todo empieza con una conversación, no con un contrato.
Pongamos tu beneficio VA a trabajar.
Ya sea comprar tu primera casa con cero enganche o usar tu beneficio por segunda vez, te ayudo a encontrar el hogar correcto en el rincón correcto del valle.