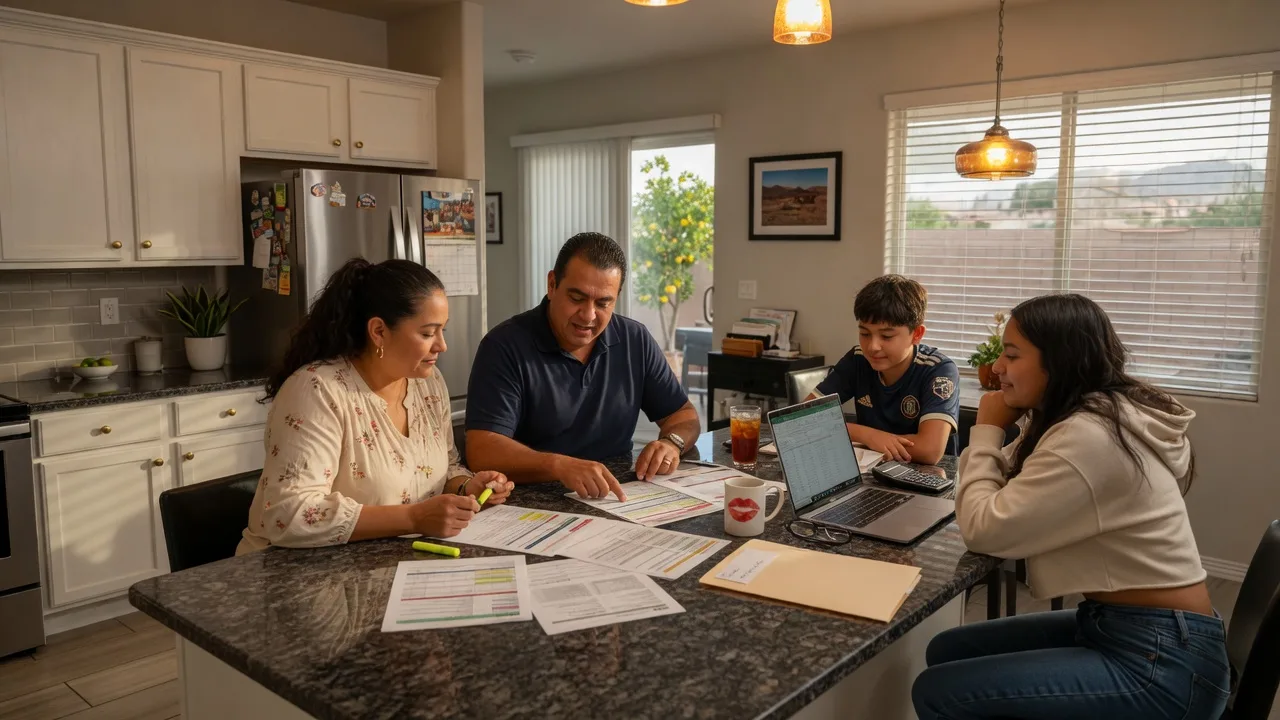
Comprar una casa es una de las decisiones financieras más importantes que tomarás. Una vez que firmas los papeles del cierre y recibes las llaves, proteger esa inversión se vuelve una prioridad. El seguro de hogar no es solo un requisito del banco para aprobar tu hipoteca — es tu red de seguridad financiera ante lo inesperado.
En Las Vegas, el seguro de hogar tiene características únicas que todo propietario hispano debe conocer. El clima desértico, el calor extremo, las tormentas de viento y otros riesgos específicos de Nevada hacen que no todas las pólizas sean iguales. Entender qué cubre tu seguro — y qué no — puede ahorrarte miles de dólares y dolores de cabeza en el futuro.
¿Qué Cubre un Seguro de Hogar Típico en Nevada?
Una póliza estándar de seguro de hogar en Nevada generalmente incluye varias protecciones clave. La más importante es la cobertura de la estructura de tu casa: si un incendio, un rayo, una tormenta de viento o un granizo dañan tu propiedad, el seguro paga la reparación o reconstrucción. También cubre tus pertenencias personales como muebles, electrodomésticos, ropa y electrónicos.
Otra cobertura esencial es la responsabilidad civil. Si alguien se lastima en tu propiedad y decide demandarte, el seguro cubre los costos legales y médicos. También incluye gastos de vivienda temporal si tu casa resulta inhabitable después de un desastre cubierto.
Lo Que NO Cubre el Seguro Estándar (y Cómo Protegerte)
Hay riesgos específicos de Nevada que el seguro estándar no cubre automáticamente. El más importante es el daño por terremoto. Aunque Nevada no es California, la actividad sísmica es real en nuestra región. Si quieres protección contra terremotos, necesitas agregar un endoso especial o comprar una póliza separada.
Las inundaciones tampoco están cubiertas por el seguro de hogar estándar. Aunque Las Vegas está en el desierto, las tormentas de verano pueden causar inundaciones repentinas en ciertas áreas. El programa National Flood Insurance Program (NFIP) ofrece pólizas de inundación asequibles, y vale la pena preguntar si tu propiedad está en una zona de riesgo.
El mantenimiento regular tampoco está cubierto. Si tu aire acondicionado se descompone por falta de mantenimiento, o si tienes una fuga de agua que fue gradual (no repentina), el seguro no lo pagará. Esto es especialmente importante en Las Vegas, donde el HVAC trabaja al máximo durante los meses de verano.
En Las Vegas, el sistema de aire acondicionado es tu activo más importante. Muchos propietarios hispanos no saben que el seguro no cubre el reemplazo de un aire acondicionado que falla por desgaste normal. Te recomiendo contratar un plan de mantenimiento preventivo con una empresa local. Por unos $200 al año, un técnico revisa tu unidad dos veces al año y detecta problemas antes de que se conviertan en emergencias costosas.
¿Cuánto Cuesta el Seguro de Hogar en Las Vegas?
El costo del seguro de hogar en Nevada ha aumentado en los últimos años, al igual que en muchos estados. En promedio, los propietarios en el Valle de Las Vegas pagan entre $800 y $1,500 al año por una póliza estándar, dependiendo del valor de la propiedad, la ubicación, la edad de la casa y el monto de cobertura que elijas.
Varios factores influyen en tu prima: la proximidad a estaciones de bomberos, el historial de reclamos de la propiedad, el material del techo (los techos de teja de arcilla son comunes en Las Vegas y pueden costar más de asegurar), y tu puntaje de crédito. En Nevada, las aseguradoras pueden usar tu crédito para determinar tu prima, así que mantener un buen puntaje también te ayuda a ahorrar en seguro.
7 Consejos Para Ahorrar en Tu Seguro de Hogar
Preguntas Que Debes Hacerle a Tu Aseguradora
Antes de comprar una póliza, asegúrate de hacer estas preguntas clave. Muchas veces, los agentes de seguros no ofrecen información completa a menos que preguntes directamente.
La Conexión Entre el Seguro y Tu Hipoteca
Cuando compras una casa con hipoteca, el banco exige que tengas seguro de hogar durante toda la vida del préstamo. Si dejas vencer tu póliza, el banco puede comprar una póliza forzada (llamada "force-placed insurance") que es mucho más cara y solo protege los intereses del banco, no los tuyos. Es importante mantener tu seguro al día y notificar a tu prestamista cualquier cambio.
Algunos propietarios hispanos me han dicho que piensan que el seguro es un gasto innecesario. Nada más lejos de la realidad. He visto casos donde una tormenta de viento en Las Vegas arrancó tejas del techo, o donde una fuga de agua causó daños por miles de dólares. Sin seguro, esas familias habrían tenido que pagar de su bolsillo reparaciones que podían costar más de $20,000.
El seguro de hogar no es un lujo — es una herramienta esencial de protección financiera. Como alguien que ha construido su vida desde cero, sé que cada dólar cuenta. Pero también sé que un desastre sin seguro puede destruir años de esfuerzo y sacrificio.
Si estás comprando tu primera casa o si ya eres propietario y quieres asegurarte de que tu póliza es la adecuada, te recomiendo que revises tu cobertura cada año. Las necesidades cambian, el valor de tu propiedad cambia, y tu seguro debería cambiar también. No dejes tu protección al azar.
El costo del seguro varía por zona y por tipo de casa, así que conviene comparar opciones desde Summerlin (89135, 89138, 89144) hasta Mountain's Edge (89178). Revisa los listados actuales en mi búsqueda en vivo: Buscar casas en el Valle de Las Vegas.
Estoy aquí para ayudarte a tomar decisiones informadas.
Ya sea que estés comprando tu primera casa o quieras proteger la que ya tienes, puedo conectarte con profesionales de confianza que hablan español y entienden tus necesidades.