Una de las decisiones más importantes al comprar una casa en Las Vegas es elegir el tipo de hipoteca. Y una de las preguntas que más escucho de la comunidad hispana es: "¿Me conviene más una tasa fija o una tasa ajustable?" La respuesta no es la misma para todos. Depende de tus planes, tu tolerancia al riesgo y el momento del mercado en el que te encuentres.
En este artículo voy a explicarte de manera clara y sencilla en qué se diferencian estos dos tipos de hipotecas, cuáles son sus ventajas y desventajas, y cómo puedes decidir cuál es la mejor opción para ti y tu familia.
¿Qué es una Hipoteca de Tasa Fija?
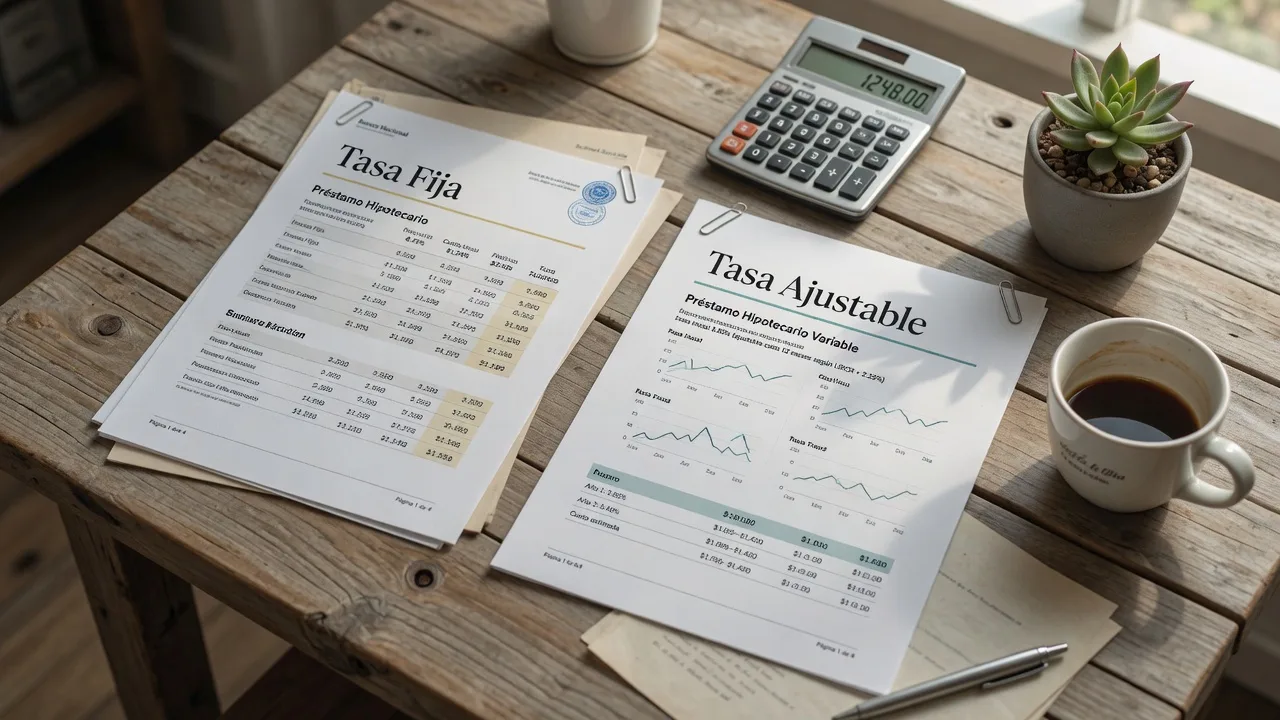
Una hipoteca de tasa fija es exactamente lo que su nombre indica: la tasa de interés que pagas no cambia durante toda la vida del préstamo. Ya sea que elijas un plazo de 15, 20 o 30 años, tu pago mensual de capital e intereses será el mismo mes tras mes.
Esta es la opción más popular entre los compradores de vivienda, especialmente entre las familias que planean quedarse en su casa por muchos años. La tranquilidad de saber exactamente cuánto pagarás cada mes es invaluable, especialmente cuando estás armando un presupuesto familiar.
¿Qué es una Hipoteca de Tasa Ajustable (ARM)?
Una hipoteca de tasa ajustable, conocida como ARM (Adjustable Rate Mortgage), comienza con una tasa de interés fija por un período inicial, generalmente de 5, 7 o 10 años. Después de ese período, la tasa se ajusta periódicamente según las condiciones del mercado.
Por ejemplo, un préstamo 5/1 ARM tiene una tasa fija durante los primeros 5 años, y luego se ajusta una vez al año. La tasa inicial suele ser más baja que la de una hipoteca de tasa fija, lo que puede significar pagos mensuales más bajos durante los primeros años.
¿Cuál Elegir en el Mercado Actual de Las Vegas?
En el mercado de 2026, con las tasas de interés rondando el 6.5% para hipotecas fijas a 30 años, muchos compradores se preguntan si vale la pena considerar una ARM. La respuesta depende de tu situación personal.
Si planeas quedarte en tu casa por más de 7 años, una hipoteca de tasa fija te da la tranquilidad de saber que tu pago no cambiará, sin importar lo que pase con la economía. Es la opción más segura y la que recomiendo a la mayoría de las familias.
Por otro lado, si sabes que solo estarás en la casa por 3 a 5 años (por ejemplo, por trabajo o porque planeas hacer una mejora pronto), una ARM 5/1 o 7/1 podría ahorrarte dinero durante el tiempo que estés en la propiedad. La tasa inicial más baja significa pagos más pequeños y más dinero en tu bolsillo cada mes.
Hay un mito muy común de que las ARM son "préstamos peligrosos" o que solo son para personas que no califican para una tasa fija. La realidad es que las ARM son herramientas financieras legítimas que, cuando se usan correctamente, pueden ser muy beneficiosas. La clave está en entender cómo funcionan los ajustes y tener un plan para cuando termine el período fijo. Yo siempre recomiendo hablar con un prestamista de confianza que explique todas las opciones con claridad.
Preguntas Que Debes Hacerte
Para ayudarte a decidir, aquí tienes algunas preguntas que debes considerar:
Habla con un Profesional
Al final del día, la mejor decisión es la que tomas con información completa y el apoyo de profesionales de confianza. Un buen prestamista puede mostrarte escenarios específicos con números reales para que veas la diferencia entre una tasa fija y una ARM en tu caso particular.
Como tu agente de bienes raíces, trabajo con prestamistas locales que hablan español y explican cada opción con claridad. No tienes que navegar este proceso solo. Estoy aquí para conectarte con las personas correctas y asegurarme de que tomes la mejor decisión para tu futuro financiero.
Si tienes preguntas sobre hipotecas o quieres saber qué opción se adapta mejor a tu situación, contáctame. Sin compromiso, solo información clara y honesta para que puedas avanzar con confianza.
La elección entre tasa fija y ajustable depende también del precio de la casa que elijas en tu zona, desde Summerlin (89135, 89138, 89144) hasta Mountain's Edge (89178). Explora opciones reales en mi búsqueda en vivo: Buscar casas en el Valle de Las Vegas.
Te conecto con prestamistas de confianza que te explicarán todas tus opciones en español.
Sin presión, sin compromiso. Solo información clara para que tomes la mejor decisión.